Mostrando entradas con la etiqueta Sociedad. Mostrar todas las entradas

lunes, 19 de octubre de 2026

4 comportamientos que acaban con una relación de pareja y 2 señales que indican que aún hay esperanza de salvarla


La foto de una pareja sonriente que se abraza, rota por la mitad.

Getty Images


Si estás en una relación infeliz, es posible que te duela el corazón; literalmente.

Las discusiones acaloradas pueden provocar problemas de sueño y hasta dolor cardíaco y muscular.

Pueden hacer que todos los miembros de la familia, incluidos los niños, sean más vulnerables a problemas de salud física y mental.

Una relación feliz puede mejorar tu salud e incluso prolongar tu vida. Una relación infeliz puede tener el efecto contrario, aumentando el riesgo de muerte prematura al deteriorar tu salud.

De hecho, las relaciones de mala calidad se consideran un factor de riesgo para la salud igual o mayor que el tabaquismo o la falta de ejercicio. Y luego, por supuesto, está el dolor de corazón en sentido figurado: el sufrimiento que conlleva el desmoronamiento de una relación amorosa.

Entonces, ¿cómo transformar una relación infeliz en una feliz? ¿Es siquiera posible?

Un creciente número de investigaciones revela respuestas sorprendentes y ofrece esperanzas a las parejas decididas a cambiar el rumbo de su relación.

Por qué discuten las parejas

Getty Images

Si empiezas una relación nueva y la primera discusión que tienes con tu pareja es sobre platos sucios, es posible que estés vislumbrando un futuro lejano: las investigaciones sugieren que los temas sobre los que discuten las parejas permanecen bastante constantes a lo largo de la relación.

Estos problemas recurrentes se conocen como problemas perpetuos o estancados.

"Esas cuestiones estancadas podrían tener que ver con las finanzas, la crianza de los hijos, la vida sexual o cómo negocian el poder en la relación", dice Carrie Cole, psicóloga y directora de investigación del Instituto Gottman de terapia de pareja en Seattle, EE.UU.

Pero también puede tratarse de cuestiones aparentemente menores, como la limpieza.

En un estudio longitudinal, el psicólogo John Gottman y su equipo observaron los desacuerdos de las parejas en una evaluación inicial y después, nuevamente, cuatro años después.

Descubrieron que el 69% de las veces las parejas seguían discutiendo sobre el mismo tipo de temas que habían debatido cuatro años antes.

Otros estudios han revelado un patrón similar, con ciertas cuestiones centrales, como el dinero, que surgen en conflictos en hogares e incluso en ciertas culturas.

Los desacuerdos sobre el dinero, en particular, causan las disputas más persistentes y acaloradas. La división desigual de las tareas domésticas es otra causa de tensiones y puede aumentar la probabilidad de divorcio.

En sí mismo, el desacuerdo no es necesariamente una mala señal. Puede ser simplemente una parte natural de aprender a comprender y responder a las necesidades de los demás. Y tanto las parejas felices como las infelices discuten.

La diferencia crucial entre parejas felices e infelices es cómo se comportan sus integrantes, sugiere la investigación, durante y también fuera de las discusiones.

4 comportamientos que acaban con una relación

Getty Images

Pie de foto,
La evasión es un problema que puede terminar llevando hasta la ruptura.

Cole cita cuatro comportamientos específicos que podrían indicar que una relación puede estar a punto de romperse, según los estudios: la crítica, el desprecio, una actitud defensiva y la evasión (lo que significa retirarse de un conflicto negándose a participar).

"Esos cuatro comportamientos acabarán con una relación", dice Cole. Pero, añade, "son reparables, si la pareja quiere solucionarlos". (Sigue leyendo para obtener consejos específicos).

De hecho, no es sólo la relación la que está en riesgo: investigaciones independientes han demostrado que las críticas persistentes de la pareja predicen significativamente una muerte más temprana.

Las discusiones que involucran este tipo de comportamientos, junto con agresión y hostilidad, se conocen como destructivas y, en última instancia, pueden aumentar el riesgo de divorcio.

Sin embargo, las discusiones constructivas, que se centran en resolver problemas mutuamente con respeto, curiosidad y amabilidad, pueden fortalecer la relación.

Getty Images

Pie de foto,
Tener conversaciones constructivas con la pareja puede mejorar la salud a largo plazo.

Un factor clave es la capacidad de respuesta: la sensación de que tu pareja te escucha, te apoya y te comprende.

Experimentar que tu pareja responde no solo se asocia con una mayor satisfacción conyugal, sino que incluso puede amortiguar la inflamación y mejorar la salud física y la longevidad.

La bondad y la cooperación también pueden generar buena voluntad a largo plazo. Un estudio de 20 años de parejas casadas mostró que la toma de decisiones compartida y las tareas domésticas igualmente compartidas se asociaban con una mayor felicidad conyugal y menor conflicto.

La forma en la que las parejas discuten puede incluso afectar su sueño: las discusiones destructivas se asocian con un mal sueño, mientras que las constructivas se asocian con un buen sueño, según una investigación.

Reconstruir la empatía

Getty Images

Pie de foto,
La ayuda de un terapeuta puede ser la clave para convertir las discusiones de problemáticas en constructivas.

Si estás en medio de una relación infeliz, puede parecer casi imposible pasar de discusiones amargas y hostiles a discusiones amables y solidarias.

Pero una gran cantidad de evidencia demuestra que es posible, por ejemplo, con la ayuda de la terapia.

Las investigaciones sugieren que la terapia de pareja tiene un impacto positivo en el 70% de las parejas que la llevan a cabo.

Puede ayudar a mejorar los problemas de relación, aumentar la satisfacción sobre la misma y prevenir la angustia, fortaleciendo la intimidad emocional y ayudando a mejorar los problemas de salud física o emocional individuales.

"En la mayoría de las parejas que llegan al punto de la terapia, la empatía casi se ha evaporado", dice Jay Lebow, terapeuta de pareja y profesor clínico de psicología en el Instituto Familiar de la Universidad Northwestern en Evanston, Illinois (EE.UU.).

Lebow, quien es coautor de un estudio que encontró que la terapia de pareja es efectiva, añade que un desafío es cómo reconstruir la empatía.

Getty Images

Pie de foto,
Los psicólogos se fijan en ciertas actitudes y comportamientos para entender qué relaciones tienen mayores probabilidades de sobrevivir al conflicto.

Hay una serie de señales que sugieren que la terapia está funcionando, afirma.

"Una de ellas es que [los clientes mejoren su] habla y escucha. Eso suena bastante fácil, pero cuando estás en una relación angustiosa, se vuelve muy difícil escuchar", dice.

Trabajar en la relación también se trata de "poder dar un paso atrás y preguntarnos qué está pasando entre nosotros, en lugar de cuáles son los problemas que tengo con mi pareja", dice.

Dos señales para la esperanza

Hay dos señales específicas que le dan esperanza a Cole en sus sesiones con parejas.

Una es cuando un miembro de la pareja le dice al otro: "Puedo ver por qué te sientes así". Para Cole, esto es una señal de que la pareja está "aceptando la influencia" del otro. "Con esto quiero decir que pueden considerar válida la perspectiva de cada uno, aunque pueda ser diferente a la suya", explica.

La otra señal reveladora es: "¿Sienten curiosidad el uno por el otro? Si la sienten, hay algo de esperanza", dice. Incluso si no están de acuerdo con lo que dice el otro, "dirían algo como: 'Cuéntame más sobre eso, ¿cómo llegaste a creer eso?'".

Si las personas trabajan en sus problemas, "la evidencia de que se obtienen buenos resultados es bastante sólida", dice Lebow.

Getty Images

Pie de foto,
La curiosidad acerca de la perspectiva de la pareja es clave, según los expertos.

Compartiendo sueños

Cuando se trata de resolver un conflicto estancado, comprender los sueños y objetivos de cada uno puede ayudar, dice Cole.

Pone el ejemplo de una pareja que acudió a terapia por discusiones recurrentes por dinero.

Ambos habían crecido en la pobreza. Pero esto los había moldeado de maneras muy diferentes. El objetivo de la esposa era tener seguridad e independencia financiera, mediante el ahorro y una cuidadosa elaboración de presupuestos.

El marido quería gastar el dinero que tanto le costó ganar en cosas bonitas y disfrutar de la sensación de integrarse al resto de la sociedad y no estar más aislado por la pobreza.

Esto llevó a interminables disputas sobre el gasto.

"Peleaban por esas cosas todo el tiempo. Y nunca llegaban a entender el motivo por el que peleaban", dice Cole.

En terapia, se escucharon hablar mutuamente sobre sus dolorosas experiencias habiendo crecido en la pobreza y cómo esto había moldeado sus objetivos en la vida. Aprendieron a llegar a acuerdos y acordaron cuánto dinero iban a reservar para el ahorro y cuánto serían libres de gastar.

"Lo resolvieron. Pero tenían que entender qué era importante para cada uno de ellos, antes de poder estar abiertos a aceptar la influencia mutua y trabajar hacia un compromiso que incluyera los sueños de ambos", dice Cole.

Lebow también destaca otro factor: "La motivación de los clientes es muy importante", afirma. "Puedes tener al mejor terapeuta de pareja del mundo, con las personas menos motivadas, y es poco probable que el resultado sea bueno. Puedes tener los clientes más motivados con el peor terapeuta, pero aún así podrías hacerlo bien. Eso marca una gran diferencia".

Getty Images

Pie de foto,
Compartir sueños e ilusiones ayuda a fortalecer el vínculo de la pareja, según investigaciones.

Terminando mejor

Incluso las parejas que se separan pueden beneficiarse de la terapia, dice Lebow.

Puede ayudarles a afrontar la separación en sí y su posible impacto en la salud mental. Puede hacer que el proceso sea menos hostil y también ayudar a la pareja a apoyar la salud mental de sus hijos, si los tienen, dice.

Y aunque una ruptura o un divorcio pueden ser increíblemente dolorosos, "estos son momentos en los que realmente puedes aprender algo sobre ti mismo", afirma. "Es un momento en el que mucha gente aprende cosas que son muy valiosas para ellos y para el resto de sus vidas".

Pero Lebow añade que trabajar habilidades como la escucha y la empatía no sólo ayuda a las parejas en dificultades: "Incluso las personas que tienen buenas relaciones pueden mejorar su relación".

Esta es una adaptación al español de una historia publicada por BBC Future. Si quieres leer la versión original, en inglés, haz clic aquí.

    • Sophie Hardach
    • Título del autor,BBC Future*
  • Fecha de publicación
  • Tiempo de lectura: 8 min
  • https://www.bbc.com/mundo/articles/cw8d33q0mr5jo

domingo, 18 de octubre de 2026

¿Funciona la última moda para no envejecer?


Imagen de archivo: istock


Los péptidos se han convertido en una de las últimas estrellas de la medicina de la longevidad. Incluso Robert F. Kennedy Jr., secretario de Salud de Estados Unidos, ha hablado públicamente de su interés por determinados péptidos


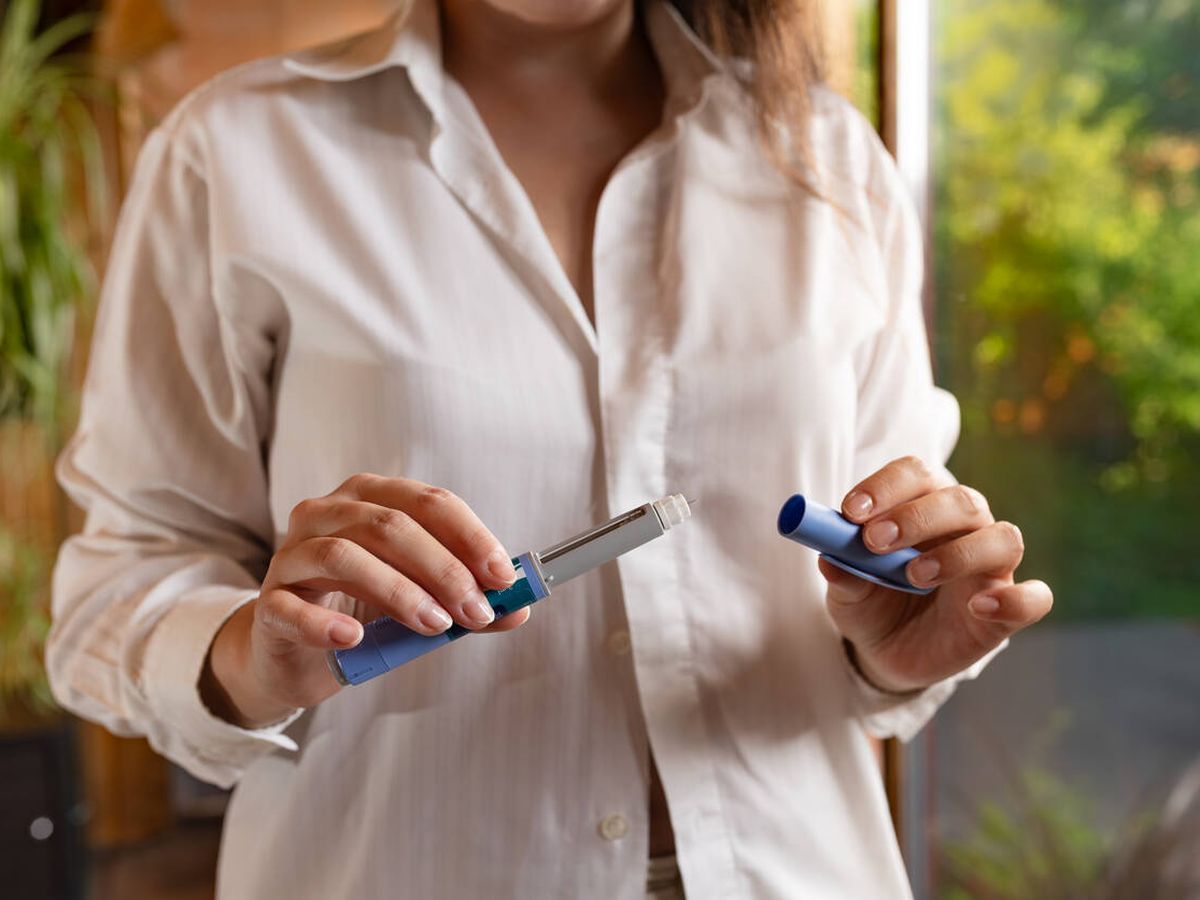
Una paciente que vive en Estados Unidos me cuenta que se está inyectando péptidos, concretamente BPC-157 y TB-500, y me pregunta si me parecen un buen tratamiento para mejorar la piel y envejecer mejor. No es una pregunta extraña. Los péptidos se han convertido en una de las últimas estrellas de la medicina de la longevidad. Incluso Robert F. Kennedy Jr., secretario de Salud de Estados Unidos, ha hablado públicamente de su interés por determinados péptidos y de su uso personal. Pero, ¿qué dice realmente la ciencia?

En el caso del BPC-157 y el TB-500, gran parte de los resultados que se utilizan para defender sus posibles beneficios proceden de estudios preclínicos, fundamentalmente en animales. La investigación clínica en humanos es muy limitada y no permite afirmar que estos productos rejuvenezcan la piel, aceleren de forma clínicamente relevante su reparación o tengan un efecto antienvejecimiento demostrado. Y el problema no es únicamente si funcionan.

Desconocemos cuál sería la dosis adecuada, cuáles pueden ser todos sus efectos adversos, qué ocurre cuando se utilizan durante meses o años y, además, existe otro problema especialmente importante cuando se compran fuera de los circuitos farmacéuticos regulados: no siempre sabemos con certeza qué contiene el vial que el paciente se está inyectando.

Por eso conviene evitar una confusión frecuente. La insulina es un péptido. Los medicamentos basados en GLP-1 también lo son y han transformado el tratamiento de enfermedades como la diabetes y la obesidad. Pero detrás de ellos existen ensayos clínicos, dosis precisas, controles de fabricación, farmacovigilancia e indicaciones médicas bien establecidas.

No podemos colocar en el mismo nivel un medicamento aprobado después de rigurosos ensayos clínicos y una sustancia promocionada en internet con una evidencia humana todavía insuficiente.

En España, ni la Agencia Española de Medicamentos y Productos Sanitarios ni la Agencia Europea de Medicamentos han aprobado BPC-157 o TB-500 como medicamentos para uso humano.

Por tanto, cuando mi paciente me pregunta si debería utilizarlos para mejorar su piel, mi respuesta es sencilla: yo no lo haría mientras no dispongamos de buenos estudios en humanos que demuestren su eficacia y, sobre todo, su seguridad.

Pero esta conversación sobre los péptidos plantea una cuestión mucho más interesante. Hay un regalo que viene con la edad: la tranquilidad de haber visto pasar suficientes modas como para empezar a distinguir lo que es ciencia de lo que es marketing. Y, sobre todo, la libertad de poder decirlo.

Vivimos una época fascinante. Nunca hemos tenido tanta información sobre la piel, la salud y el envejecimiento y, paradójicamente, probablemente nunca haya habido tanta confusión.

Después de décadas trabajando como dermatólogo, he comprobado que muchas supuestas revoluciones tienen una vida media sorprendentemente corta. He visto pasar las cremas de placenta, las células madre vegetales en frascos, el colágeno milagroso, las dietas detox, los antioxidantes que supuestamente iban a detener el envejecimiento, los superalimentos, los exosomas y ahora los péptidos que prometen rejuvenecernos.

Algunas de estas tecnologías podrían acabar demostrando utilidad. Otras desaparecerán. El problema es que hoy el marketing suele llegar mucho antes que la ciencia.

Cuando escucho determinadas promesas, sonrío. Si un tratamiento es realmente extraordinario, no debería necesitar un ejército de influencers para convencernos. La buena medicina acaba imponiéndose por los resultados, no por los vídeos de quince segundos.

Con frecuencia me preguntan qué opino sobre la última tendencia viral. A veces esperan entusiasmo y otras, indignación. La mayoría de las veces mi respuesta es mucho más aburrida: No lo sabemos todavía.

Y creo que deberíamos reivindicar esas cuatro palabras. En ciencia, reconocer lo que todavía ignoramos es mucho más honesto que ofrecer una certeza prematura. Las redes sociales premian al que habla más alto, al que promete más y al que simplifica mejor. La medicina debería seguir premiando al que aporta mejores pruebas.

También he aprendido otra cosa con los años: no necesitamos medicalizar cada síntoma, cada arruga y cada mancha. Como defiendo en mi último libro, Larga vida a tu piel, el envejecimiento no es una enfermedad. Es la vida.

No existen demasiados secretos ocultos para vivir más y mejor. No hay un péptido, un suplemento, un análisis de 200 biomarcadores o una molécula clandestina que sustituya a no fumar, hacer ejercicio, dormir adecuadamente, mantener relaciones sociales, comer razonablemente bien, controlar los factores de riesgo cardiovascular y disponer de una buena atención sanitaria. Ya lo dice el refranero español: poco plato, mucho trato y mucho zapato. Así que de momento no nos vamos a inyectar esos péptidos rejuvenecedores.

La búsqueda obsesiva del elixir de la longevidad puede incluso hacernos olvidar algo esencial: al final no se trata de conseguir años vividos, sino de vida vivida.


jueves, 1 de octubre de 2026

La caída del Estado de Bienestar europeo empieza en Francia: "Ha sido el principal motor del aumento de la deuda y ahora se está desmoronando"


  • Francia paga más por su deuda que Grecia, Italia, España o Portugal
  • En los últimos seis años, el déficit público no ha bajado del 5% del PIB
  • La deuda pública de Francia está a punto de tocar máximos desde 1932


Europa, pese a todo lo que se dice y escribe en los últimos tiempos (no sin razón), sigue siendo una de las regiones más prósperas del mundo. El fuerte desarrollo de esta región tras la Segunda Guerra Mundial permitió que las economías más potentes del continente se convirtieran a su vez en algunas de las más ricas del mundo. Esa fuerte expansión del PIB, el PIB per cápita y los salarios desde los años 50 permitieron que la presión fiscal comenzase a aumentar progresivamente (en los años 50 rondaba el 30% del PIB o menos hoy en Francia supera el 50%). Primero fue la prosperidad y la riqueza, después (o de forma concomitante) llegó la construcción del Estado de Bienestar más grande y protector del mundo. Ahora que el crecimiento de la economía es débil, la competitividad de las empresas europeas languidece y la brecha negativa de PIB per cápita con EEUU no para de crecer, pero Europa intenta mantener el Estado de Bienestar a través de la emisión de deuda (los impuesto ya no dan). Francia es el gran paradigma de esta compleja situación y varios economistas han alertado de la insostenibilidad de la misma, llegando a señalar que la caída del Estado de Bienestar en Europa es ya una realidad y Francia es la prueba.

El Estado del Bienestar europeo empieza a enfrentarse a su prueba más dura y Francia amenaza con convertirse en el primer gran país en descubrir dónde están sus límites. Su costosa construcción se financió durante años de bonanza y dividendo demográfico (la vasta generación del baby boom trabajaba y producía a la par que tenía pocos hijos). Ahora, las tendencias parecen hacer insostenible el bonito sueño europeo. La demografía juega en contra y la economía tampoco acompaña. Francia es la gran prueba.

Thomas Mayer, director fundador del Flossbach von Storch Research Institute y antiguo economista jefe de Deutsche Bank, sostiene que el modelo social que durante décadas ha protegido a los europeos se ha financiado crecientemente mediante deuda y ha terminado atrapado por su propia aritmética. "El Estado del Bienestar ha sido el principal motor del aumento de la deuda pública. Ahora se está desmoronando porque la deuda pública que ha creado ya no es sostenible", sentencia. Francia ocupa, a su juicio, la primera posición en este proceso, precisamente uno de los países donde más lejos ha llegado un sistema construido alrededor de la protección social y la redistribución.

A medida que las finanzas de Francia han empeorado rápidamente, el repiqueteo de una posible crisis de deuda se ha hecho ensordecedor. Las cifras, desde luego, no invitan al optimismo. Con unos 3,4 billones de euros de deuda pública, Francia ha visto como sus déficits públicos han engordado ostensiblemente en los últimos ejercicios hasta 'estabilizarse' en un 5% del PIB muy superior al 3% que dicta Bruselas como el 'aprobado mínimo'. Lógicamente, estos guarismos han contribuido a una senda de deuda pública nada halagüeña. Recientemente, el ministerio de Finanzas admitió que la deuda llegará al 119,3% del PIB en 2026 y al 121,7% en 2027, más del doble del límite de referencia del 60% del PIB. Con todo, la deuda pública del país alcanzar niveles que no se veían desde 1932, según la base de datos del FMI.

El reverso de todo esto se aprecia en los mercados, donde los costes de financiación del Estado galo aumentan sin parangón, con sus notas soberanas de referencia (OAT por sus siglas en francés) teniendo que ofrecer más rentabilidad que la de socios europeos tachados en su día de díscolos, los famosos PIGS (Portugal, España, Grecia e Italia). Los cálculos arrojados por UniCredit Research en una nota reciente apuntan a que el tipo de interés implícito de la deuda podría pasar del 2% en 2025 a cerca del 3,5% al final de la década, con el riesgo de desencadenar 'un círculo vicioso soberano-fiscal' en el que el creciente gasto en intereses dificulte todavía más reducir el déficit y estabilizar la deuda.

Por debajo de este mar de cifras, el problema de fondo es demográfico. Mayer recuerda que los baby boomers tuvieron menos hijos desde mediados de los años sesenta, disfrutaron durante décadas del dividendo demográfico y ahora están entrando masivamente en la jubilación con una esperanza de vida mucho mayor. La ecuación resulta cada vez más difícil de sostener. Muchos comenzaron a trabajar cerca de los 30 años, pretenden jubilarse alrededor de los 65 y pueden vivir dos décadas más. Dicho de otra forma, "esperan que 35 años de trabajo sean suficientes para financiar 50 años sin trabajar". "Esto no funcionará", advierte Mayer. El problema es que esta generación concentra además una enorme cantidad de votos, lo que convierte cualquier reducción de prestaciones, aumento de la edad de jubilación o reforma profunda del sistema en una bomba política.

Deuda para sostener el Estado de Bienestar

Durante años Europa ha conseguido retrasar este ajuste recurriendo a una solución mucho más sencilla, emitir deuda. Pero esta vía también empieza a encontrar sus límites. Cuanto mayor es el endeudamiento, más recursos absorben los intereses y mayor es la presión para que los bancos centrales contengan los costes de financiación. Mayer anticipa un desenlace especialmente duro y advierte de que "el Estado del Bienestar caerá entre las llamas de la represión financiera y la inflación". Su tesis es que el problema afecta a buena parte de Europa, pero Francia está en primera línea porque sus finanzas públicas se encuentran fuera de control y la fragmentación política hace extraordinariamente difícil aplicar el ajuste necesario. Más que una crisis repentina del Estado del Bienestar, sería así el comienzo de una larga batalla entre las prestaciones prometidas durante décadas y la capacidad real de las economías para financiarlas.

"Ha habido un malestar generalizado en la UE ante la reticencia francesa a mejorar su situación fiscal, y existe cierta esperanza de que un aumento del diferencial pueda obligar a los responsables políticos a adoptar más medidas para encauzar a Francia por una senda más sostenible. Sin embargo, la consolidación fiscal sigue siendo impopular entre un electorado francés que se ha acostumbrado a vivir por encima de sus posibilidades", sentencia Mark Doding, director de inversiones para el área de renta fija de BlueBay, en su último análisis semanal. En los últimos años, los sucesivos fracasos en la reforma de las pensiones y las cotas de contestación callejera dan cuenta de la problemática.

Igualmente expeditivo, Louis-Vicent Gave, estratega de Gavekal Research constata en un análisis reciente que Francia ha sido, durante la última década, el "mal alumno" de la zona euro. "Mientras que la deuda pública se ha estancado (por ejemplo, en Italia) o se ha reducido (por ejemplo, en Grecia, Portugal, España...), el endeudamiento público francés ha seguido aumentando. Y esto a pesar de (¿o quizás precisamente porque?) Francia ya cuenta con el sistema fiscal más oneroso y engorroso de la región (y del mundo)", reflexiona.

Philippe Riès, antiguo responsable de Economía y jefe de las oficinas de Tokio y Bruselas de Agence France-Presse, llega a una conclusión parecida desde el terreno político. El periodista y economista describe un modelo europeo "obsoleto" que "se está desmoronando bajo el peso de la competencia global y las tendencias demográficas", sostenido artificialmente mediante una deuda pública creciente que ha alcanzado niveles desconocidos en tiempos de paz.

Francia vuelve a aparecer como el eslabón más débil. Riès utiliza una imagen particularmente contundente para describir su situación y asegura que el país es "un naufragio que se mantiene a flote únicamente gracias al enorme bote salvavidas inflable conocido como sistema del euro". La moneda única permite a Francia financiarse dentro de un gigantesco mercado respaldado institucionalmente por el BCE, pero no elimina los desequilibrios que originan su endeudamiento.

El BCE avisa a Francia

De hecho, uno de los avisos más duros ha llegado desde el propio BCE el pasado viernes. Francia tendrá que solucionar por sí misma su creciente problema de deuda y no esperar que el Banco Central Europeo acuda al rescate si los mercados continúan elevando el coste de su financiación. Así lo ha advertido Emmanuel Moulin, gobernador del Banco de Francia (miembro del Consejo de Gobierno del BCE), en unas declaraciones recogidas por Bloomberg en las que considera un "mal razonamiento" confiar en una intervención de Fráncfort. "Creer que alguna solución milagrosa vendrá del BCE equivale a eludir las propias responsabilidades", sentencia Moulin.

"Si no abordamos nuestro problema de déficit y no ponemos orden en nuestras finanzas públicas, el riesgo es que paguemos cada vez más y eso supondrá un estrangulamiento gradual", advierte. El gobernador enfría además las expectativas de que el BCE pueda activar su Instrumento para la Protección de la Transmisión (TPI) y recuerda que estos mecanismos están reservados para situaciones críticas que amenacen la transmisión de la política monetaria y, sobre todo, que "solo se utilizan si se adoptan medidas a nivel nacional". En otras palabras, el BCE puede actuar contra una crisis de mercado injustificada, pero no contra una crisis que ha sido anticipada y advertida sin que nadie en el Gobierno haya hecho lo que todo el mundo sabe que hay que hacer pero nadie se atreve a aplicar.

Francia tuvo una oportunidad excepcional para corregirlos. Riès recuerda que los años de tipos de interés extraordinariamente bajos e incluso negativos deberían haberse aprovechado para "hacer frente a la creciente deuda pública", pero París tomó el camino contrario. Ahora el ajuste llega cuando financiar el déficit resulta más caro y cuando el sistema político tiene menos capacidad para asumir reformas impopulares.

La política lo complica todo

El riesgo se multiplica ante las elecciones presidenciales de 2027 porque tanto la derecha como la izquierda populistas plantean, según Riès, programas económicos desconectados de "las condiciones y capacidades reales del país". El problema deja así de ser exclusivamente fiscal. Reducir el gasto exige decisiones que afectan directamente a pensiones, servicios públicos, prestaciones y transferencias que millones de ciudadanos consideran derechos adquiridos, mientras quienes deberían aprobarlas necesitan precisamente los votos de esos ciudadanos.

En un breve pero ilustrador repaso, los economistas de Commerzbank Research sintetizan el intrincado panorama electoral, resumiendo los postulados de las dos opciones ahora mismo con más ventaja en las encuestas. Con más de un tercio de los votantes apoyándola en las encuestas, Marine Le Pene, líder de la extrema derecha de Reagrupamiento Nacional (RN) es la favorita para ganar la primera vuelta y para imponerse en la segunda si enfrente no tiene una opción centrista de consenso. En materia económica, Le Pen aboga por limitar la inmigración, consolidar las finanzas públicas mediante la reducción del gasto en la UE, frenar la deuda, disminuir el impuesto al valor agregado (IVA) en ciertos productos y restablecer la edad de jubilación a los 60 años. Anteriormente, se había distanciado de demandas extremas como la salida de la UE y del euro. En los últimos meses, Le Pen ha defendido una política económica más moderada, aunque ocasionalmente ha planteado demandas radicales como dar preferencia a los ciudadanos franceses en el acceso al empleo y a las prestaciones sociales.

En el otro extremo, se ha aupado a la segunda posición la izquierda populista de La Francia Insumisa. En medio de divisiones y desgaste en la izquierda tradicional, el ex-socialista y muy veterano de la política gala Jean-Luc Mélenchon ha encontrado un espacio amplio que le puede llevar a la segunda vuelta, sobre todo debido a la gran concurrencia de alternativas en las opciones centristas y, en cierto modo, continuistas de Emmanuel Macron. Entre otras cosas, Mélenchon propine la cancelación de la deuda francesa con el BCE -medida que muchos dan por imposible, pero que ha alcanzado mucho eco en el debate-, el restablecimiento de la edad de jubilación a los 60 años, la eliminación de las subvenciones a ciertas empresas y un impuesto sobre el patrimonio.

Muchas de estas propuestas, fundamentadas precisamente en mantener el Estado del Bienestar, son 'dinamita' ante unas finanzas en estado casi crítico y prueba de que la polarización política existente puede implicar que las dos opciones confrontadas engorden el problema económico. Como explica de forma muy detallada Gave, quien sirvió en el Ejército francés hace décadas, hay una "izquierda radical, en su mayoría inmigrantes, pero también funcionarios, profesores y otros empleados públicos cuyos salarios reales a menudo no han seguido el ritmo de la inflación" para quienes Mélenchon es la gran opción.

"Las soluciones que propone La Francia Insumisa a los problemas de Francia son, en esencia, más de lo mismo; ¡mucho, mucho más! Más impuestos, más regulación, más intervención del Estado en las decisiones empresariales, más gasto social y más inmigración... Pero con un giro adicional, Mélenchon también propone dejar de pagar los intereses de la deuda francesa... ¿una solución que probablemente no será bien recibida por los tenedores de bonos?", apostilla el estratega de Gavekal.

Al otro lado del ring, sigue con su minucioso análisis, hay una "derecha populista", que, en general, encuentra a sus votantes la Francia rural, pero también en las antiguas ciudades industriales que solían votar al Partido Comunista. "Se trata de la RN de Le Pen, que promete controlar la inmigración (como descubrió David Cameron, esto resulta bastante difícil de llevar a cabo dentro de los límites de la Unión Europea), mejorar la seguridad ciudadana (aumentando el presupuesto destinado a la policía, los tribunales, las prisiones...) e impulsar el empleo en Francia (aunque no queda del todo claro cómo se va a conseguir)", ilustra Gave.

En el caso de una eventual victoria de Le Pen, la cadena de riesgos que contempla Gave es como sigue: "Para empezar, los políticos franceses han pasado los últimos 40 años describiendo a la Agrupación Nacional como una nueva plaga, una fuerza de extrema derecha dispuesta a destruir los compromisos republicanos de Francia. Y un número considerable de funcionarios públicos franceses lo cree firmemente. Esto plantea la primera incógnita sobre cómo el gobierno haría la transición y funcionaría con una administración pública mayoritariamente antagónica".

"Más preocupante aún es que una victoria de RN probablemente provocaría huelgas masivas de los diversos sindicatos de izquierda (CGT, FO, CFDT...) que aún controlan gran parte de la infraestructura de transporte (ferrocarriles, aeropuertos...) y energética (refinerías, puertos...) de Francia, por no hablar del sector educativo. Las imágenes de neumáticos en llamas, cócteles molotov, coches volcados y una Francia paralizada no contribuirían a animar a los inversores ante la incertidumbre de un gobierno de RN", prosigue el analista.

Más allá de que impere en la RN una visión más "colbertista o peronista", dice Gave, defensora de una mayor intervención estatal u otra más afín al libre mercado, el cuadro es endiablado porque la alternativa a que uno de los candidatos llegue a aplicar su programa económico es que no tenga mayoría legislativa en la Asamblea y entonces el marasmo político que ha traído a Francia hasta aquí se enquistará, retrasando unas reformas económicas que se necesitan con urgencia, recalcan desde Commerzbank.

Francia puede convertirse así en el laboratorio donde Europa descubra que el Estado del Bienestar construido durante la segunda mitad del siglo XX no puede permanecer intacto en una sociedad radicalmente distinta a aquella que lo creó. Menos trabajadores por pensionista, jubilaciones mucho más largas, un crecimiento potencial reducido y una deuda cada vez mayor obligan a repartir un coste que durante años pudo esconderse detrás del endeudamiento. Mayer lleva su diagnóstico hasta una conclusión provocadora y extremadamente pesimista, advirtiendo de que Europa corre el riesgo de convertirse en "una residencia de ancianos para pensionistas pobres".

Riès plantea incluso que, ante una eventual crisis francesa, Bruselas, el BCE y el FMI deberían terminar forzando a París a realizar el ajuste que su política doméstica no ha sido capaz de acometer. Francia sería entonces mucho más que un problema francés. Podría ser el primer gran aviso de que Europa ya no puede prometer con la misma facilidad el Estado del Bienestar que fue capaz de financiar durante la era demográfica y económica que lo hizo posible.


https://www.eleconomista.es/economia/noticias/14017431/09/26/la-caida-del-estado-de-bienestar-europeo-empieza-en-francia-ha-sido-el-principal-motor-del-aumento-de-la-deuda-y-ahora-se-esta-desmoronando.html